Tính giá thành đơn hàng may: đừng bỏ sót 6 nhóm chi phí
Khung tính giá thành theo đơn gồm nguyên vật liệu, nhân công, gia công ngoài, vận chuyển, chi phí chung và phát sinh để biết đơn lời hay lỗ.
Ảnh bối cảnh minh họa bằng AI. Nội dung hướng dẫn vận hành do TUFOM biên soạn với hỗ trợ AI; điều chỉnh theo thực tế xưởng.
Báo giá thường được lập trước khi sản xuất, còn giá thành chỉ chính xác hơn khi đã có mức tiêu hao, sản lượng và chứng từ thực tế. Vì vậy xưởng nên tách giá dự kiến để ra quyết định nhận đơn với giá thực tế để rút kinh nghiệm sau đơn.
Sáu nhóm chi phí cần có
- Nguyên vật liệu chính và phụ liệu theo lượng thực dùng.
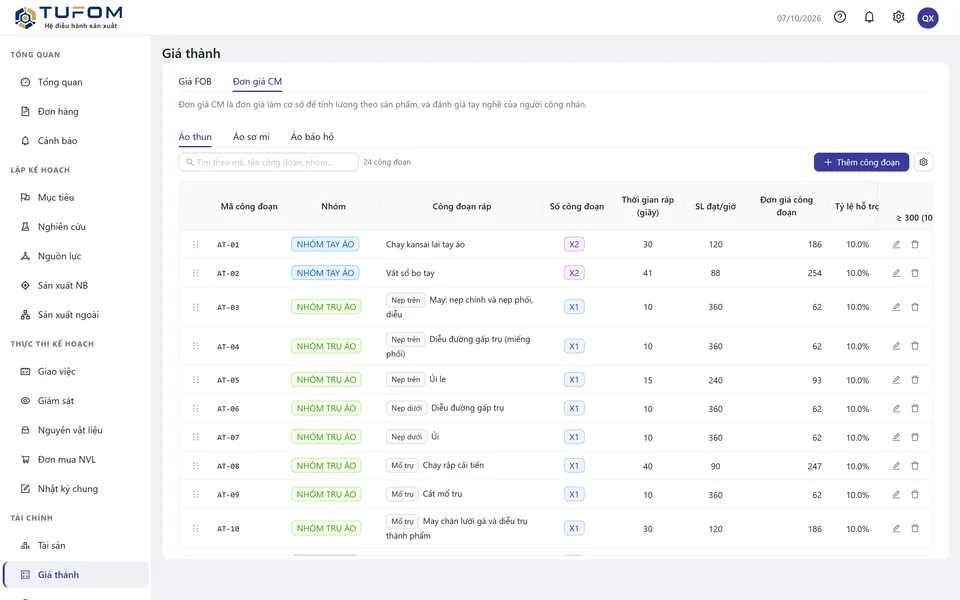
- Nhân công trực tiếp hoặc đơn giá công đoạn.
- In, thêu, giặt, đóng nút hay gia công ngoài.
- Vận chuyển, đóng gói và giao nhận gắn với đơn.
- Chi phí chung được phân bổ theo quy tắc xưởng chọn.
- Phát sinh như làm lại, bù hàng hoặc mua gấp.
Chọn cách phân bổ có thể giải thích
Chi phí chung có thể phân bổ theo số lượng, giờ công, doanh thu hoặc thời gian sử dụng nguồn lực. Không có một công thức đúng cho mọi xưởng. Quan trọng là quy tắc ổn định, được ghi lại và phản ánh tương đối hợp lý mức độ sử dụng của từng đơn.
Đối chiếu dự kiến với thực tế
Nếu chi phí thực tế cao hơn dự kiến, hãy chỉ ra nhóm tạo chênh lệch: hao hụt vật tư, năng suất thấp, gia công phát sinh hay giao hàng nhiều lần. Chỉ nhìn tổng số lãi lỗ sẽ không cho biết cần sửa định mức hay sửa cách vận hành.
Báo cáo nên trả lời những gì?
- Doanh thu và tổng chi phí của đơn.
- Chi phí theo từng nhóm và tỷ trọng tương đối.
- Chênh lệch giữa dự kiến và thực tế.
- Nguyên nhân phát sinh có thể hành động.
- Bài học cần đưa vào báo giá hoặc kế hoạch lần sau.
Tìm hiểu thêm nhóm giải pháp giá thành và lợi nhuận của TUFOM.